Tópicos relacionados
3. Preencher os dados do ativo
Dados do ativo:
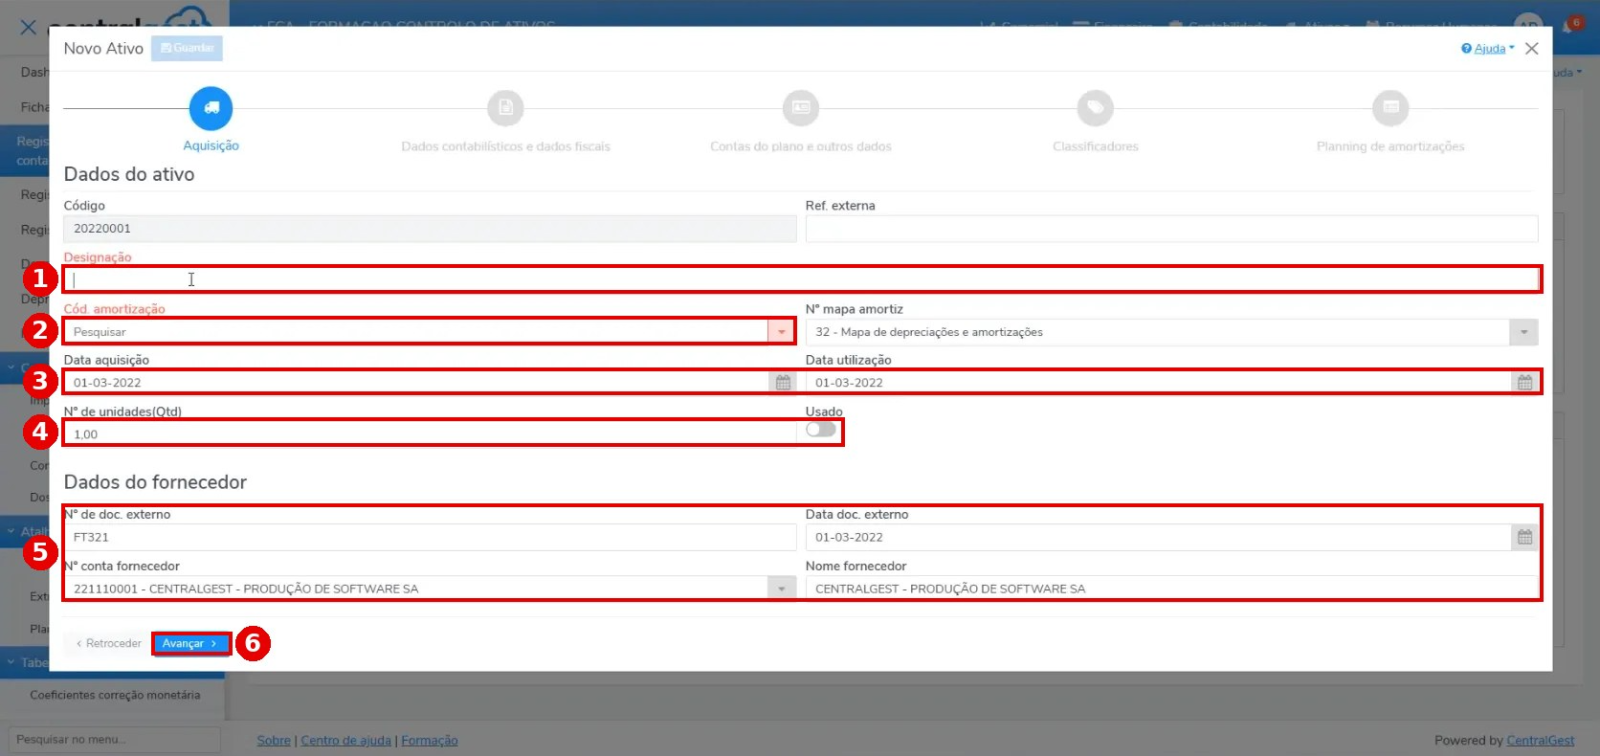
- Designação.
- Cód. amortização do decreto regulamentar (nos três pontos pode pesquisar). O mapa 32 fica preenchido.
- Data aquisição e Data utilização. Se o bem só ficar disponível mais tarde, indique essa data: é a partir dela que deprecia.
- Nº de unidades e Usado.
- Dados do fornecedor, vindos do lançamento.
- Avançar.
Códigos de depreciação:
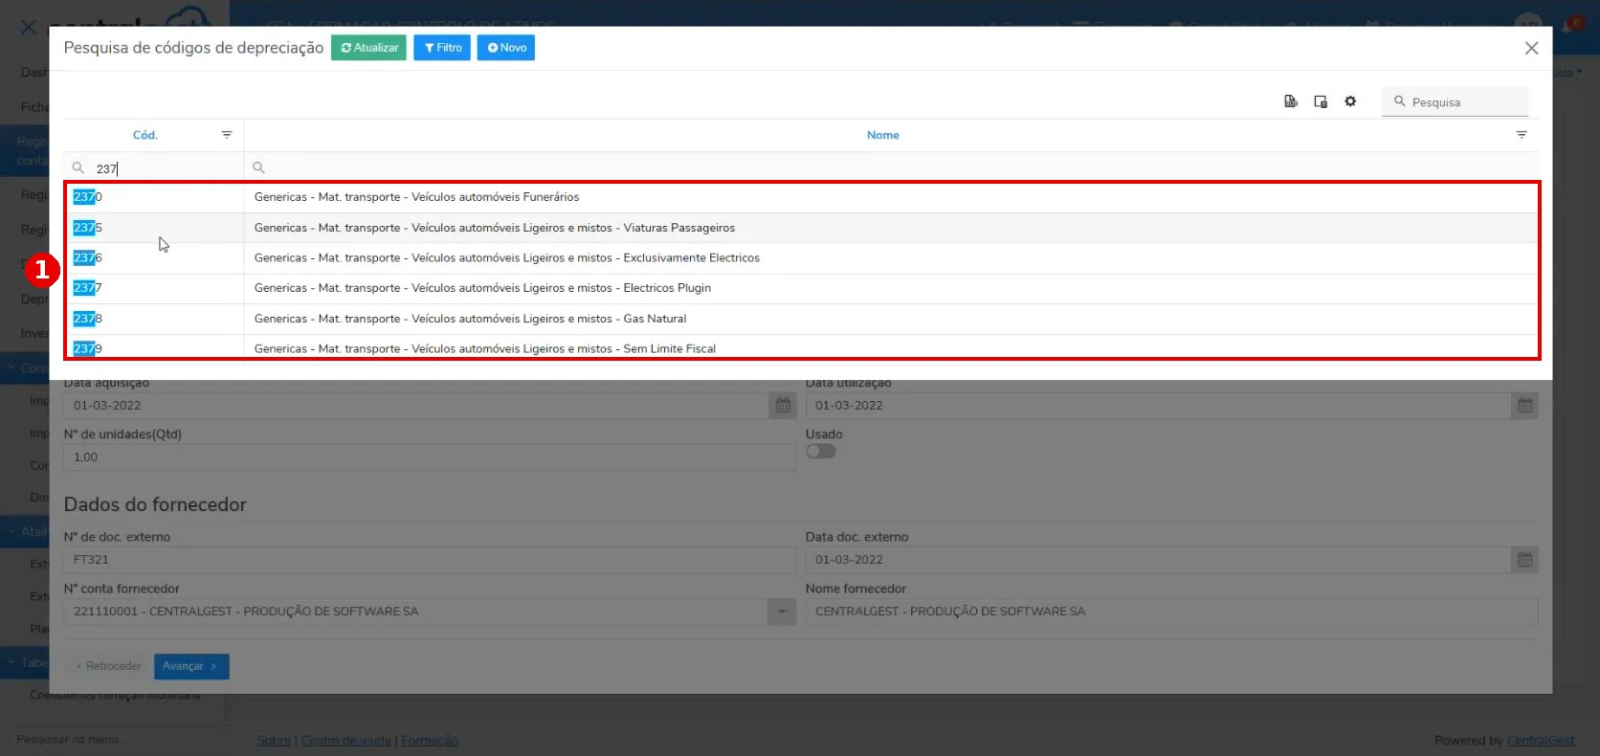
- Nas viaturas ligeiras de passageiros, use o código certo para o limite fiscal: 2375 (limite de 25 000 €), exclusivamente elétricas (62 500 €), plug-in (50 000 €), gás natural ou sem limite fiscal.
Dados contabilísticos e fiscais:
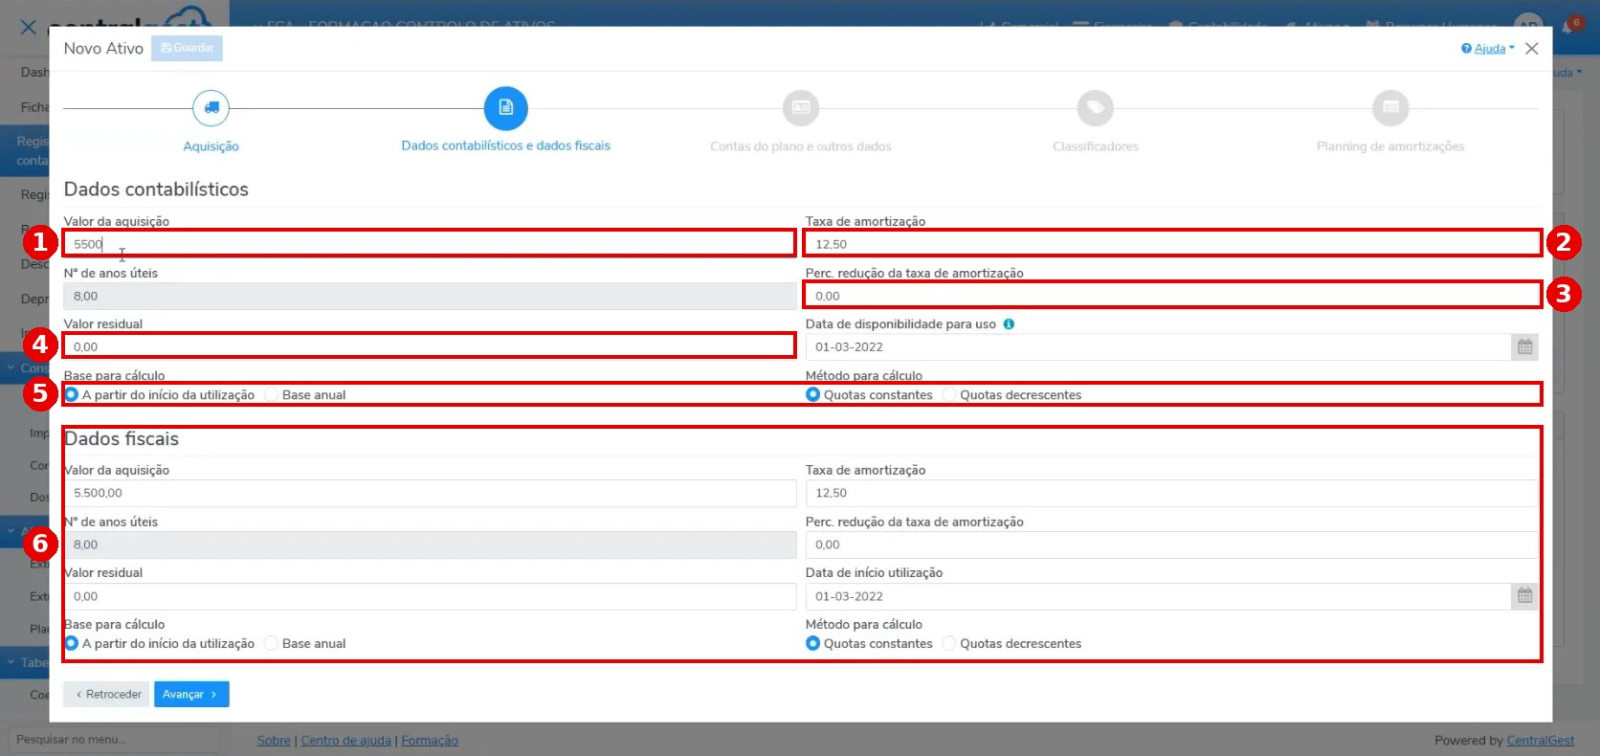
- Valor da aquisição: o total dos lançamentos. Para dividir em várias fichas (ex.: edifício e terreno), escreva só o valor desta ficha.
- Taxa de amortização, segundo o código.
- Perc. redução da taxa (ex.: quotas mínimas).
- Valor residual, se existir.
- Base para cálculo (a partir do início da utilização ou base anual) e Método (quotas constantes ou decrescentes).
- Dados fiscais: se alterar os dados contabilísticos, confirme que os fiscais ficam coerentes.
No passo seguinte, as contas de depreciação do exercício e acumulada são preenchidas a partir da conta do ativo.
Classificadores:
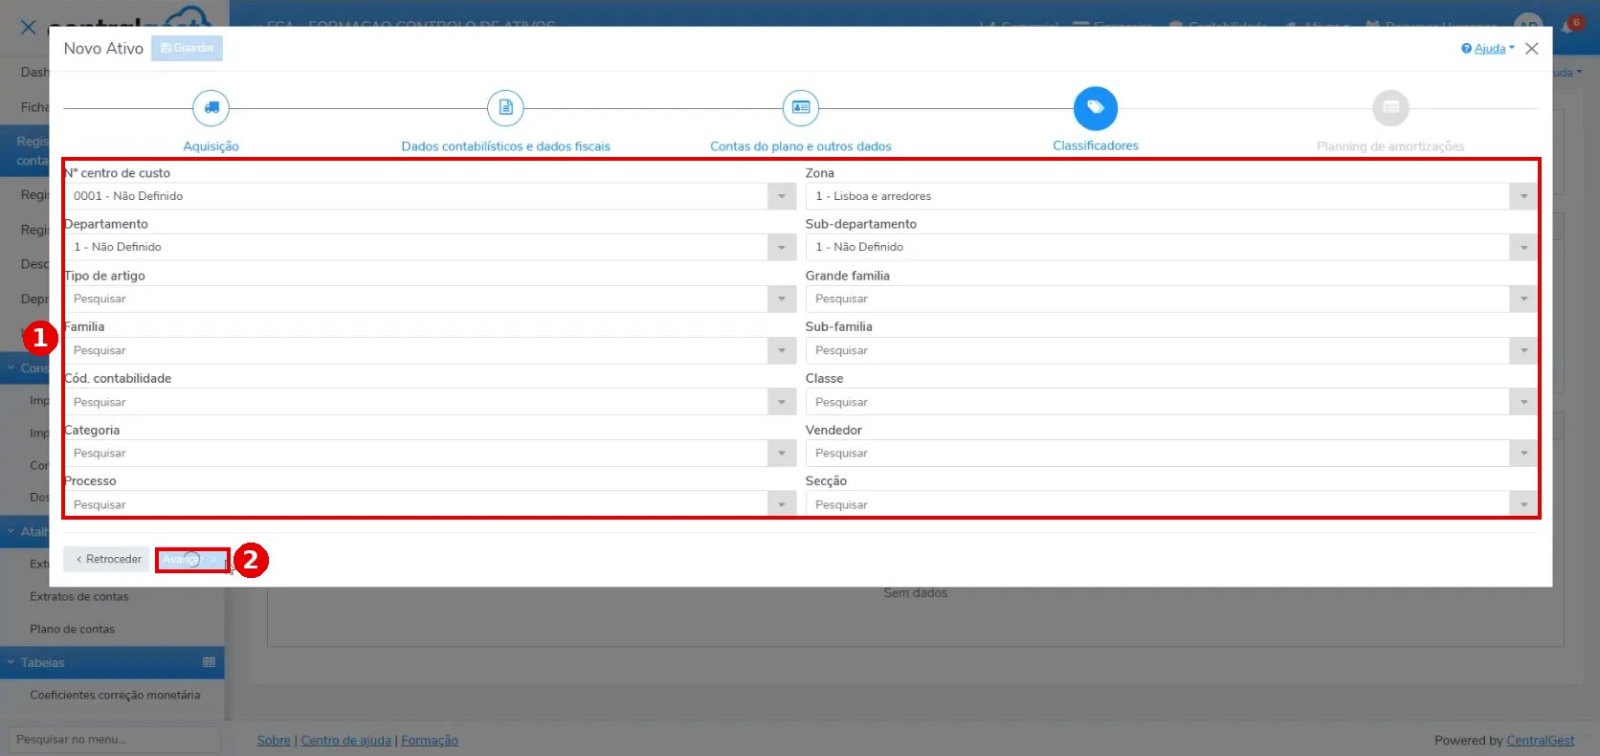
- Classificadores (centro de custo, departamento, etc.), para quem usa analítica.
- Avançar mostra o planning de depreciações pela vida útil. Clique em Finalizar.
Se só usou parte do valor, clique de novo em + para criar a ficha seguinte: o programa propõe o valor que falta. No fim, Guardar.