- Agricultura
- Financeira
- Sociedades Comerciais
- Formação Profissional
- Faturação
- Recursos Humanos
- Fiscalidade
- Comercial
- Contabilidade
Como prever receitas com base na faturação?
09 Oct 2026 | 6 minuto(s) de leitura
Prever receitas é uma forma de ajudar as empresas a planear compras, investimentos, contratações e necessidades de tesouraria. Para isso, é fundamental distinguir os valores de faturação emitida, de rendimentos contabilísticos e de recebimentos.
A faturação é um bom ponto de partida, pois reúne informação sobre vendas, clientes, produtos e serviços. No entanto, emitir uma fatura não é sinónimo de receber o dinheiro. Também não determina, por si só, o rendimento contabilístico a reconhecer no mesmo período.
Neste artigo, explicamos como utilizar a faturação para prever receitas futuras de forma mais fiável e apoiar as decisões de gestão.
Faturação, rendimentos contabilísticos e recebimentos
Para fazer uma previsão de receitas corretamente, é importante distinguir três conceitos que, apesar de relacionados, têm significados diferentes.
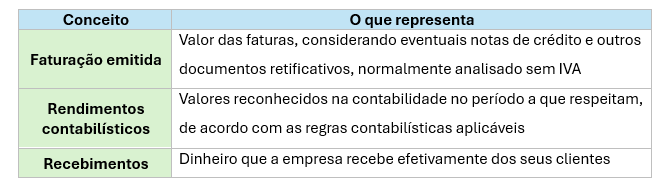
De acordo com o princípio da periodização económica, os rendimentos devem ser reconhecidos no período a que respeitam, independentemente da data do recebimento. Esta regra encontra-se também prevista no artigo 18.º do CIRC.
Por exemplo, uma empresa pode emitir uma fatura em outubro relativa a um serviço que será prestado ao longo dos três meses seguintes. Embora a faturação ocorra em outubro, o rendimento contabilístico poderá ter de ser reconhecido ao longo do período da prestação do serviço.
Além disso, se o cliente pagar apenas em janeiro, o recebimento será registado nesse mês.
Por isso, a faturação, o rendimento contabilístico e os recebimentos podem ocorrer em momentos diferentes. Logo, é importante analisar cada um separadamente para obter previsões financeiras mais fiáveis.
Que informação deve ser analisada?
Antes de prever a faturação, é importante garantir que os dados históricos estão completos e atualizados. Para isso, a empresa deve analisar:
•Faturas emitidas, por cliente, produto, serviço e período
•Notas de crédito, devoluções, descontos e anulações
•Contratos, avenças, subscrições e encomendas confirmadas
•Propostas comerciais em negociação e respetiva probabilidade de concretização
•Alterações previstas, como mudança de preços, novos clientes ou variações sazonais
•Prazos de pagamento e histórico de recebimentos dos clientes
A previsão da faturação deve ser calculada sem IVA, uma vez que este imposto não constitui rendimento da empresa. O IVA deve ser considerado separadamente na gestão fiscal e de tesouraria.
É também importante excluir documentos anulados, valores duplicados e faturas pró-forma, uma vez que não representam faturação efetivamente emitida.
Como construir a previsão de faturação?
Para construir uma estimativa de faturação viável, é importante seguir passos que permitam identificar valores confirmados e fazer uma previsão de vendas futuras. Para isso, as empresas devem:
- Separar o que está confirmado do que é apenas provável
O primeiro passo é identificar a faturação recorrente contratada e as encomendas confirmadas que ainda não foram faturadas.
Neste grupo incluem-se mensalidades, avenças, contratos de manutenção, subscrições e encomendas aceites.
- Analisar a faturação histórica
A análise da faturação dos meses ou anos anteriores permite identificar tendências de crescimento, períodos de maior procura e possíveis quebras nas vendas.
Para isso, a empresa pode comparar a faturação por cliente, produto, serviço ou canal de venda. Também é útil calcular a faturação média mensal e perceber quais os clientes ou produtos que mais contribuem para os resultados.
Em negócios com atividade sazonal, é preferível comparar períodos equivalentes. Por exemplo, uma empresa com maior volume de vendas no verão deve comparar julho com o mesmo mês dos anos anteriores. Não deve apenas utilizar a média anual.
A previsão deve ainda considerar alterações conhecidas. Por exemplo, deve considerar aumentos de preços, entrada ou saída de clientes, novos contratos ou mudanças na capacidade de produção.
- Ponderar as oportunidades comerciais
As propostas em negociação também podem contribuir para a previsão, mas não devem ser consideradas como vendas garantidas.
Para obter uma estimativa mais realista, a empresa pode atribuir uma probabilidade de concretização a cada oportunidade. Para isso, deve ter em conta a fase da negociação e o histórico comercial.
Por exemplo, uma proposta de 5.000€ com uma probabilidade de concretização de 60% representa um valor ponderado de 3.000€ na previsão.
Desta forma, é possível incluir potenciais vendas sem sobrestimar a faturação esperada.
- Deduzir reduções previsíveis
Por último, é importante considerar os valores que podem reduzir a faturação prevista. Incluem-se aqui os valores de devoluções, descontos comerciais, bónus contratuais, anulações e notas de crédito.
Para estimar estas reduções, a empresa pode analisar o histórico de devoluções e descontos concedidos aos clientes. Deve ainda considerar outras situações já conhecidas que possam afetar as vendas futuras.
Desta forma, a previsão aproxima-se mais da faturação que a empresa espera efetivamente realizar.

Fórmula para estimar a faturação prevista
Depois da análise de dados disponíveis, a empresa pode fazer o cálculo da faturação prevista através da seguinte fórmula:
Faturação prevista (sem IVA) = Faturação recorrente ou contratada + Encomendas confirmadas + Oportunidades ponderadas − Notas de crédito, devoluções e descontos previstos
Por exemplo, uma empresa prevê faturar 42.000 € em contratos recorrentes e 18.000 € em encomendas confirmadas. Tem ainda duas oportunidades comerciais: uma de 10.000 €, com 80% de probabilidade de concretização e outra de 15.000 €, com 40%.
Além disso, estima 1.500 € em notas de crédito e descontos.
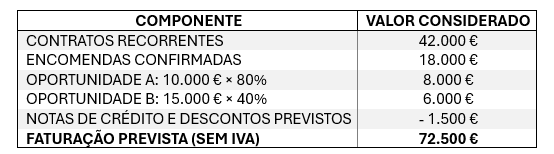
Neste exemplo, a empresa prevê uma faturação de 72.500 €, considerando os contratos existentes, as encomendas confirmadas e as oportunidades comerciais ponderadas.
No entanto, este valor representa uma estimativa e não uma garantia de faturação. Por isso, a previsão deve ser revista regularmente, à medida que surgem novas encomendas, contratos ou alterações nas oportunidades comerciais.
É também importante recordar que a faturação prevista não corresponde necessariamente ao dinheiro que a empresa irá receber no mesmo período.
Como acompanhar e atualizar a previsão de faturação?
Uma previsão de faturação não é feita apenas uma vez. É importante atualizá-la regularmente, para acompanhar a evolução das vendas e identificar possíveis desvios.
Para isso, a empresa deve comparar os valores previstos com a faturação efetivamente realizada, de preferência todos os meses. Por exemplo, se a previsão para determinado mês era de 20.000€, mas a empresa faturou apenas 17.000€, existe um desvio negativo de 3.000€. Neste caso, é importante perceber se a diferença resulta de vendas abaixo do esperado, encomendas adiadas ou oportunidades comerciais que não se concretizaram.
Com esta análise, torna-se mais fácil ajustar as previsões dos meses seguintes, antecipar dificuldades e tomar decisões de gestão.
Não confundir faturação com recebimentos
Para gerir a tesouraria, é importante distinguir a faturação dos recebimentos. Para isso, a empresa deve elaborar um mapa de recebimentos, identificando as faturas por liquidar e as respetivas datas previstas de pagamento.
Esta previsão deve considerar os prazos acordados com os clientes, o histórico de atrasos e o risco de incumprimento.
Quais são os erros mais frequentes na previsão da faturação?
Os erros mais comuns na previsão da faturação incluem:
•Considerar o valor com IVA como receita
•Tratar propostas comerciais como vendas garantidas
•Ignorar notas de crédito, devoluções e descontos
•Considerar vendas pontuais como faturação recorrente
•Confundir faturação com rendimento contabilístico
•Confundir faturação com recebimentos
•Não atualizar a previsão quando surgem novas informações
Utilizar um software de gestão como o Centralgest Cloud permite centralizar a informação sobre faturação, clientes, documentos retificativos e valores a receber.
Desta forma, torna-se mais simples consultar dados atualizados, analisar a evolução das vendas e acompanhar a faturação da empresa. Isto contribui para previsões mais fiáveis e decisões de gestão mais informadas.
Conclusão: por que é importante fazer a previsão da faturação?
Prever receitas com base na faturação permite antecipar a evolução das vendas, planear recursos e tomar decisões de gestão mais informadas. É importante para assegurar a saúde financeira da empresa.
Para obter previsões fiáveis, é essencial analisar a faturação histórica, levar em consideração os contratos e encomendas confirmadas e avaliar as oportunidades comerciais. É igualmente importante acompanhar os resultados e atualizar as estimativas regularmente.
Com informação organizada e ferramentas adequadas, torna-se fácil identificar desvios, antecipar necessidades de tesouraria e preparar a empresa para desafios futuros.
Tags: Faturação Recebimentos Receitas Previsão de Faturação Rendimentos Contabilísticos
Este artigo foi Útil?
Partilhe este artigo:
Links Úteis
Artigos relacionados

Como organizar o ciclo de faturação da sua empresa

Gestão de Tesouraria: como ter um fluxo de caixa saudável

Auditorias e Relatórios de Faturação na era digital

Erros mais comuns nas notas de crédito e como evitá-los

Políticas de descontos e incentivos: qual a sua importância?

Como abrir uma conta empresarial em Portugal?

Custo de Aquisição de Clientes: como calcular?

Checklist Mensal para Garantir uma Faturação Organizada