- Agricultura
- Financeira
- Sociedades Comerciais
- Formação Profissional
- Faturação
- Recursos Humanos
- Fiscalidade
- Comercial
- Contabilidade
Como anular ou retificar uma fatura: passo a passo
Publicado em | 7 minuto(s) de leitura
Para anular ou retificar uma fatura, é necessário identificar o erro e verificar se o documento deve ser anulado ou retificado. A anulação permite cancelar uma fatura, enquanto a retificação permite corrigir os valores ou outros elementos da operação. Em ambos os casos, é importante cumprir as regras fiscais e manter o histórico dos documentos.
Qual a diferença entre anular e retificar uma fatura?
A principal diferença entre anular e retificar uma fatura está na sua finalidade. Anular uma fatura significa cancelar o documento emitido, enquanto retificar uma fatura significa corrigir uma operação através de um documento adequado.
Por exemplo, se uma fatura foi emitida por engano e a operação não se concretizou, poderá justificar-se a anulação.
Quando é necessário corrigir valores ou quantidades de uma operação válida, pode ser necessária a emissão de uma nota de crédito ou débito.
Quando é possível anular uma fatura?
A anulação de uma fatura pode ser realizada quando existe um motivo válido para cancelar o documento, respeitando as regras fiscais aplicáveis. Pode justificar-se, por exemplo, quando a fatura foi emitida por engano, quando existe uma duplicação ou quando a operação não se concretizou.
Contudo, antes de anular a fatura, é necessário verificar:
- Se a fatura já foi entregue ao cliente
- Se o documento já foi comunicado à Autoridade Tributária (AT)
- Se existem pagamentos ou outros documentos associados
- Se a operação foi efetivamente realizada
Quando a fatura já foi entregue ao cliente ou a operação precisa de ser corrigida, poderá ser necessário emitir um documento retificativo. Ou seja, neste caso, a anulação do documento pode não ser o mais adequado.
A comunicação à AT não impede, por si só, a anulação de uma fatura. O procedimento depende das circunstâncias e das regras aplicáveis. Por isso, é importante confirmar se a anulação é adequada antes de realizar esta operação.
Quando é necessário retificar uma fatura?
A retificação de uma fatura é necessária quando esta contém informação incorreta ou quando é preciso alterar os valores de uma operação faturada.
Existem diferentes situações que podem exigir uma correção de uma fatura, nomeadamente:
- Preços ou quantidades incorretos: quando os valores faturados não correspondem à operação realizada
- Dados incorretos do cliente: quando existem erros na identificação do adquirente
- IVA incorreto: quando foi aplicada uma taxa de IVA ou calculado um valor de IVA errado
- Descontos incorretos: quando os descontos não foram aplicados corretamente
- Devoluções: quando existe uma devolução total ou parcial dos bens ou serviços faturados
Os documentos retificativos mais utilizados são:
- Nota de crédito: utilizada, geralmente, para reduzir, total ou parcialmente, os valores faturados
- Nota de débito: utilizada, quando aplicável, para aumentar os valores anteriormente faturados
Os documentos retificativos devem identificar a fatura original e os elementos que estão a ser corrigidos, permitindo manter o histórico da operação.
Como anular uma fatura no software de faturação: passo a passo
Para anular uma fatura num software de faturação, é necessário localizar o documento, confirmar que permite a anulação e registar o seu motivo.
Embora os procedimentos de anulação de uma fatura possam variar entre programas, os principais passos são:
- Localizar a fatura: aceder à lista de documentos emitidos e identificar a fatura que pretende anular. É importante confirmar o número, a data e os restantes dados do documento a anular
- Verificar a possibilidade de anulação: confirmar se o documento já foi entregue ao cliente, comunicado à AT ou associado a pagamentos. Esta verificação permite determinar se a anulação é o procedimento adequado
- Selecionar a opção de anulação: utilizar a funcionalidade disponível no software de faturação, sem eliminar o histórico do documento
- Indicar o motivo: registar a razão que justifica a anulação, como a emissão por engano ou a duplicação de uma fatura
- Confirmar a operação: verificar se o documento ficou identificado como anulado e assegurar a comunicação dessa informação à AT, nos termos aplicáveis
- Emitir uma nova fatura, se necessário: quando a operação foi realizada, mas é necessário emitir um documento correto
Anular uma fatura não significa apagá-la. O documento original deve permanecer registado no software, permitindo consultar o seu histórico e identificar o motivo do cancelamento.
Como retificar uma fatura no software de faturação?
A retificação de uma fatura é realizada através da emissão de um documento retificativo, como uma nota de crédito ou de débito.
Para retificar uma fatura, devem ser seguidos os seguintes passos:
- Identificar a fatura original: localizar o documento que contém o erro e verificar quais os elementos que precisam de ser corrigidos
- Determinar o tipo de correção: perceber se é necessário reduzir, aumentar ou anular os valores faturados
- Emitir o documento retificativo: selecionar o documento retificativo adequado e identificar a fatura original. Devem ser indicados os elementos corrigidos e o motivo da retificação
- Comunicar o documento à AT: garantir que o documento retificativo é comunicado de acordo com as obrigações fiscais aplicáveis
- Manter o histórico: conservar a fatura original e o documento retificativo, permitindo consultar a operação e compreender as alterações realizadas
Exemplo Prático
Uma empresa emitiu uma fatura de 500€, mas verificou posteriormente que deveria ter faturado apenas 400€. Neste caso, pode emitir uma nota de crédito no valor de 100€, identificando a fatura original e o motivo da correção.
Ao emitir a nota de crédito, o valor faturado é ajustado sem alterar o documento inicial. A empresa mantém o histórico da operação e consegue identificar os valores originalmente faturados e posteriormente corrigidos.

O que fazer depois de anular ou retificar uma fatura?
Após anular ou retificar uma fatura, é necessário confirmar que a correção ficou registada e que a informação fiscal e contabilística está correta.
Existem alguns cuidados importantes a ter após a anulação ou correção de faturas:
- Confirmar o estado do documento: verificar se a fatura ficou anulada ou se o documento retificativo foi emitido corretamente
- Verificar a comunicação à AT: garantir que a anulação ou retificação foi comunicada de acordo com as regras aplicáveis
- Manter o histórico: conservar a fatura original e os documentos associados, permitindo consultar todas as alterações
- Informar o cliente: disponibilizar os documentos necessários, quando aplicável, para que o cliente tenha conhecimento da correção
- Atualizar os registos contabilísticos: confirmar que os valores corrigidos estão refletidos na contabilidade e nas contas correntes
Por exemplo, consideremos que uma fatura já foi paga e posteriormente foi emitida uma nota de crédito. Poderá ser necessário devolver o valor correspondente ao cliente ou regularizar a sua conta corrente.
As verificações após anulação ou retificação de uma fatura ajudam a evitar diferenças entre a faturação, os pagamentos e os registos contabilísticos.
Perguntas frequentes
É possível anular uma fatura que já foi paga?
Depende da situação. Quando uma fatura já foi paga, é necessário considerar o recebimento e a eventual devolução de valores. Em determinadas situações, a correção deve ser realizada através de um documento retificativo.
É possível emitir uma nota de crédito no ano seguinte ao da fatura original?
Sim. É possível emitir uma nota de crédito no ano seguinte, desde que exista um motivo válido para a correção. Devem também ser respeitados os prazos e as regras fiscais aplicáveis.
Uma nota de crédito pode corrigir várias faturas?
Sim, em determinadas situações. O documento retificativo deve identificar as faturas a que se refere e os elementos corrigidos, garantindo que as alterações ficam devidamente documentadas.
É necessário obter a aceitação do cliente para emitir uma nota de crédito?
Não é sempre necessário. Contudo, para regularizar o IVA a favor da empresa, é necessário ter prova de que o cliente tomou conhecimento da correção. Em alternativa, pode comprovar-se que o imposto foi reembolsado ao cliente.
Como anular ou retificar uma fatura no Centralgest Cloud?
O Centralgest Cloud é um software de faturação certificado que permite anular faturas e emitir documentos retificativos, mantendo o histórico das operações.
Quando a anulação é permitida, o utilizador pode selecionar a fatura e indicar o motivo do cancelamento. O documento permanece registado no sistema, permitindo consultar a operação.
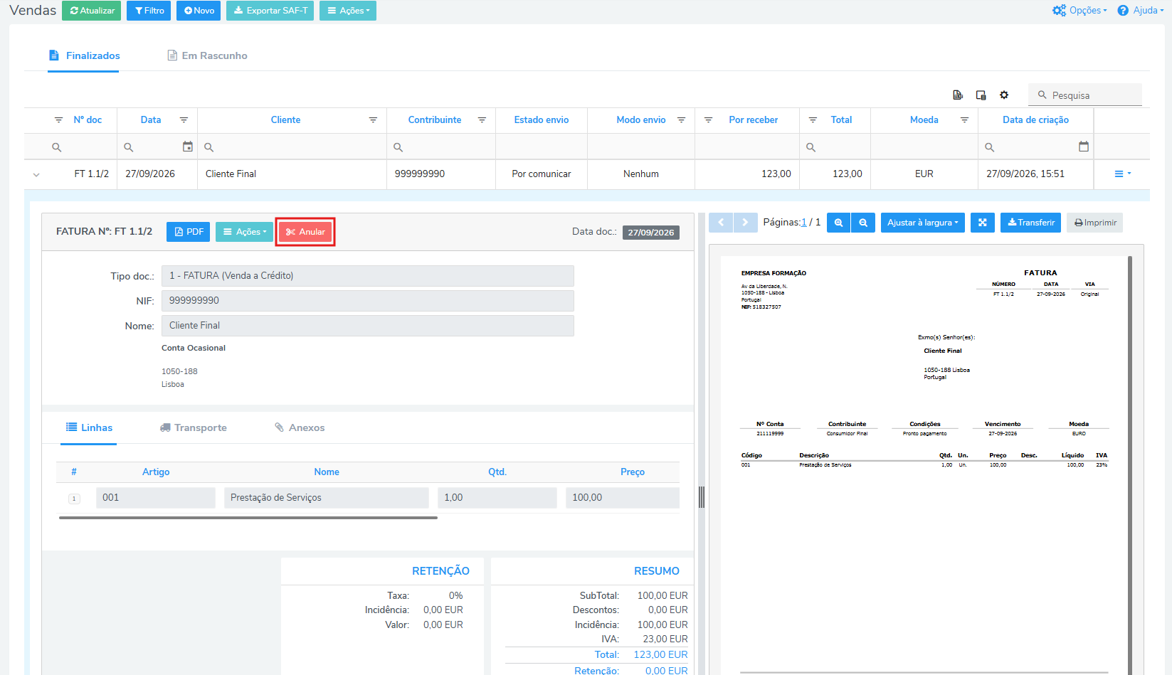
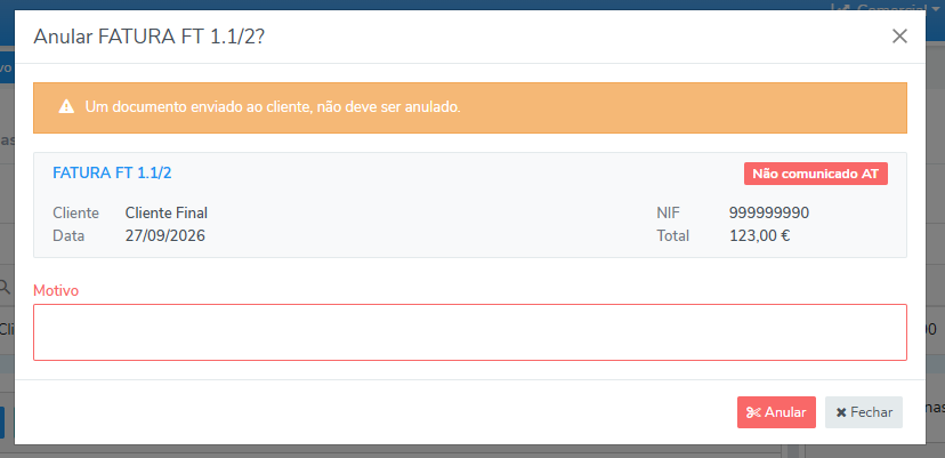
Para realizar uma retificação, o Centralgest Cloud permite emitir notas de crédito ou de débito, fazendo referência à fatura original. Desta forma, os documentos ficam associados e é possível acompanhar as correções realizadas.
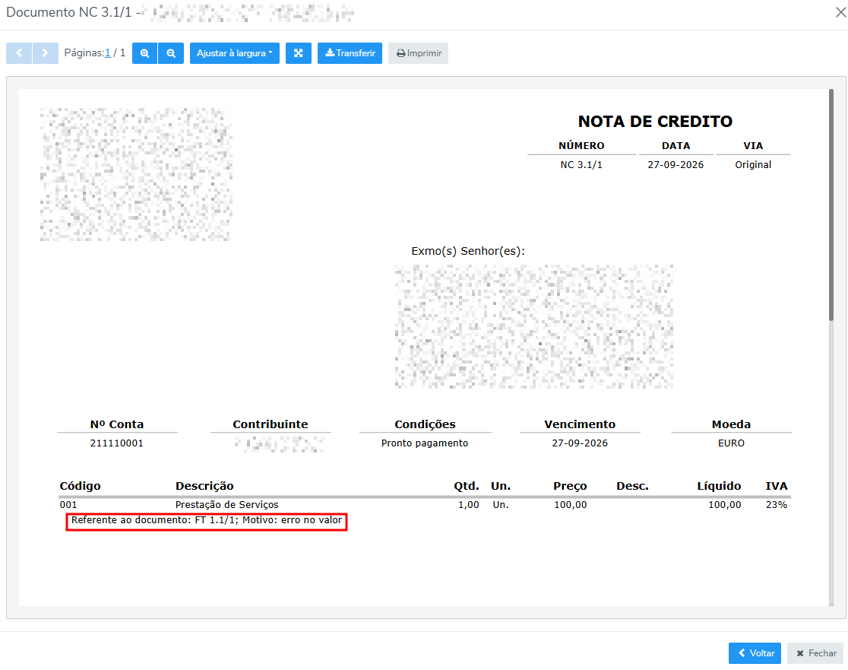 Além disso, a informação está integrada com outras áreas de gestão, facilitando o acompanhamento dos valores faturados, recebidos e corrigidos.
Assim, o Centralgest Cloud permite simplificar a correção de faturas, reduzir tarefas manuais e manter a informação financeira organizada e acessível.
Artigos relacionados
Tags: Nota de Crédito Nota de Débito Anular Faturas Retificar Faturas Documentos Retificativos
Este artigo foi Útil?
Partilhe este artigo:
Links Úteis
Artigos relacionados

Fatura ou Fatura Simplificada: quando deve emitir cada uma?

Erros mais comuns nas notas de crédito e como evitá-los

Fatura, Recibo e Fatura-Recibo: quais as diferenças?

O que Diz a AT Sobre o Software de Faturação Certificado?

Documentos de Transporte: o que são e que tipos existem?