- Agricultura
- Financeira
- Sociedades Comerciais
- Formação Profissional
- Faturação
- Recursos Humanos
- Fiscalidade
- Comercial
- Contabilidade
IVA para Empresas: guia geral
09 Oct 2026 | 5 minuto(s) de leitura
O IVA é um dos impostos mais importantes para as empresas em Portugal. Independentemente da dimensão do negócio, compreender o seu funcionamento é essencial. Assim, é possível emitir faturas corretamente, evitar erros fiscais e cumprir as obrigações perante a Autoridade Tributária.
Neste guia, explicamos de forma simples o que é o IVA, quem deve cobrá-lo e quais as taxas em vigor. Explicamos ainda como calcular o imposto, quando deve ser entregue ao Estado e abordamos os erros mais frequentes que as empresas devem evitar.
O que é o IVA?
O Imposto sobre o Valor Acrescentado, o IVA, é um imposto sobre o consumo, aplicado à venda de bens ou serviços.
As empresas cobram IVA aos clientes e entregam-no ao Estado, após deduzirem o imposto suportado nas compras, que permitem essa dedução.
Embora seja um imposto suportado, em regra, pelo consumidor final, as empresas são responsáveis pela sua cobrança e entrega à Autoridade Tributária. Ou seja, por norma, é o consumidor que paga o IVA mas é a empresa que o entrega ao Estado.
Quem tem de cobrar IVA?
Regra geral, as empresas e os trabalhadores independentes que exercem uma atividade económica estão sujeitos a IVA. Como tal, devem cobrar este imposto aos clientes.
No entanto, existem situações em que não é necessário cobrar IVA, nomeadamente:
- Empresas e profissionais abrangidos pelo regime de isenção de IVA
- Atividades isentas por lei, como determinados serviços de saúde, educação ou seguros
- Outras situações isentas de IVA, previstas no Código do IVA
Antes de emitir a primeira fatura, é importante confirmar o enquadramento fiscal da atividade e saber se existe a obrigação de cobrar IVA.
Quais são as taxas de IVA em Portugal?
Em Portugal, as taxas de IVA variam consoante o tipo de produto ou serviço e a região onde são aplicadas.
Existem três taxas: reduzida, intermédia e normal, com os seguintes valores:
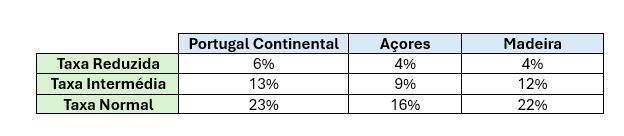
A aplicação de cada taxa depende do enquadramento do bem ou serviço. Por exemplo:
- Taxa reduzida: determinados alimentos essenciais
- Taxa intermédia: alguns serviços de restauração
- Taxa normal: a generalidade dos produtos e serviços
Em caso de dúvida, é importante confirmar a taxa de IVA aplicável antes de emitir a fatura.
Como calcular o IVA nas vendas?
O cálculo do IVA nas vendas é relativamente simples.
Por exemplo, imagine que uma empresa presta um serviço no valor de 1.000 €, sujeito à taxa normal de IVA de 23%.
O cálculo é o seguinte:
- Valor sem IVA: 1.000 €
- IVA: 230 € (1.000€ x 23%)
- Total da fatura: 1.230 € (1.000€ + 230€)
Se o objetivo for calcular o IVA já incluído no preço final, deve utilizar-se uma fórmula diferente, considerando a taxa aplicada.
Um software de faturação certificado permite calcular automaticamente o IVA, de acordo com a taxa configurada, reduzindo o risco de erros.
O que é o IVA liquidado e o IVA dedutível?
Para compreender como funciona o IVA, é importante distinguir dois conceitos:
- IVA liquidado
É o IVA cobrado aos clientes nas vendas de bens ou prestações de serviços. Este valor é considerado no cálculo do imposto a entregar ao Estado.
É o IVA suportado nas compras e despesas da empresa que, cumprindo os requisitos legais, pode ser deduzido ao IVA liquidado.
Desde que essas despesas cumpram os requisitos legais, esse IVA pode ser deduzido ao valor a entregar.
Exemplo prático
Imagine que, durante um mês, uma empresa:
- Cobrou 4.600 € de IVA aos clientes
- Pagou 1.200 € de IVA nas suas compras
O cálculo será:
IVA a pagar = 4.600 € - 1.200 € = 3.400 €
Neste exemplo, a empresa terá de entregar 3.400 € de IVA ao Estado, considerando que não existem outros ajustamentos.
Que despesas permitem deduzir IVA?
Nem todo o IVA suportado nas compras e despesas da empresa pode ser deduzido.
Regra geral, é possível deduzir IVA de despesas relacionadas com a atividade, desde que sejam cumpridos os requisitos legais.
Alguns exemplos incluem:
- Compra de mercadorias
- Equipamentos
- Matérias-primas
- Serviços necessários ao funcionamento da empresa
- Determinadas despesas com combustíveis, telecomunicações ou eletricidade
No entanto, existem despesas cuja dedução do IVA é limitada ou excluída por lei. É o caso de algumas despesas de representação e determinados encargos com viaturas.
Quando deve ser entregue a Declaração Periódica de IVA?
Os sujeitos passivos de IVA devem entregar periodicamente a Declaração Periódica de IVA e pagar o imposto devido.
A declaração pode ser entregue com periodicidade:
- Trimestral, quando o volume de negócios do ano anterior é inferior a 650.000€, salvo opção pelo regime mensal
- Mensal, quando o volume de negócios do ano anterior é igual ou superior a 650.000€
Em regra, a declaração deve ser entregue até ao dia 20 do segundo mês seguinte ao período a que as operações respeitam.
Por exemplo, a declaração mensal de outubro deve ser entregue até 20 de dezembro. A declaração do quarto trimestre deve ser entregue até 20 de fevereiro.
Cumprir estes prazos é essencial para evitar juros e coimas.
Quais são os erros mais comuns relacionados com o IVA?
Mesmo empresas experientes podem cometer erros na gestão do IVA, com possíveis consequências ficais.
Os mais frequentes incluem:
- Aplicar taxas de IVA incorretas
- Emitir faturas com informação incompleta
- Deduzir IVA em despesas não elegíveis
- Falhar os prazos de entrega das declarações
- Não verificar corretamente os documentos recebidos
A utilização de um software de faturação certificado ajuda a reduzir os erros no cálculo do IVA e na emissão de faturas.
Como simplificar a gestão do IVA?
À medida que a empresa cresce, gerir o IVA manualmente torna-se mais complexo e aumenta o risco de erros.
Um software de gestão permite automatizar várias tarefas, como:
- Aplicação de taxas de IVA configuradas
- Cálculo automático do imposto
- Emissão de faturas
- Registo organizado de compras e vendas
- Integração com a contabilidade
- Preparação da informação para as declarações fiscais.
Desta forma, a empresa consegue reduzir tarefas manuais, poupar tempo e minimizar erros na gestão do IVA.
Conclusão
O IVA faz parte do dia a dia das empresas. Conhecer as suas regras é essencial para evitar erros, cumprir as obrigações fiscais e garantir uma gestão financeira mais eficiente.
Embora a gestão do IVA possa parecer complexa, utilizar ferramentas adequadas e manter a informação organizada ajuda a simplificar os processos.
Com o CentralGest Cloud, pode emitir faturas através de um software certificado, calcular automaticamente o IVA e integrar a faturação com a contabilidade. Desta forma, consegue poupar tempo, reduzir erros e dedicar-se ao crescimento do seu negócio.
Tags: IVA Declaração Periódica IVA Taxas de IVA IVA Dedutível IVA Suportado Sujeitos Passivos de IVA
Este artigo foi Útil?
Partilhe este artigo:
Links Úteis
Artigos relacionados

Qual é o Melhor Software de Contabilidade em Portugal? Guia Completo para Contabilistas e Empresas

Erros mais comuns na contabilidade de pequenas empresas

Cibersegurança em empresas: o que o software deve garantir

IA nas Empresas: como aplicar prompts de IA nos negócios?

Quais são os principais impostos sobre automóveis em Portugal?

Quais os seguros de que precisam as empresas?

Imposto do Selo para empresas: quando têm de pagar?